PKV für Ärztinnen und Ärzte
Private Krankenversicherung für Ärztinnen und Ärzte
Die private Krankenversicherung begleitet dich über Jahrzehnte – und lässt sich später nur begrenzt korrigieren. Deshalb lohnt es sich, vorher zu verstehen, welche Leistungsbereiche wirklich zählen und welche Fragen du dir stellen solltest.
- Information zuerst, Beratung auf Wunsch
- Keine Aussage über andere Anbieter
- Keine Kontaktdaten nötig zum Lesen
- Sechs Leistungsbereiche, auf die es wirklich ankommt
- Was sich von der Assistenzzeit bis zur Praxis ändert
- Beiträge nur individuell – keine Beispielzahlen ohne deine Angaben
Wo du gerade stehst, entscheidet mit
Dieselbe Frage hat in der Weiterbildung eine andere Antwort als in der eigenen Praxis.
- 1
Studium und Praktisches Jahr
Meist geht es zuerst um die Frage, ob und wie lange die Familienversicherung oder ein studentischer Tarif trägt – und welche Optionen du dir für später offenhältst.
- 2
Assistenzzeit in der Klinik
Als angestellte Ärztin oder angestellter Arzt entscheidet das Einkommen, ob ein Wechsel in die PKV überhaupt möglich ist. Flexibilität ist hier oft wichtiger als maximaler Leistungsumfang.
- 3
Facharzt, Praxis oder Selbstständigkeit
Mit der Niederlassung ändern sich Einkommen, Risiko und Absicherungsbedarf gleichzeitig. Jetzt lohnt der genaue Blick auf Leistungsumfang, Krankentagegeld und Beitragsverlauf.
Diese Leistungsbereiche solltest du prüfen
Ganz gleich, für welchen Versicherer du dich am Ende entscheidest: An diesen Punkten unterscheiden sich Tarife am deutlichsten.
Ambulante Behandlung
Stationäre Behandlung
Zahn und Zahnersatz
Hilfsmittel und Sehhilfen
Psychotherapie und Alternativmedizin
Beitragsstabilität und Selbstbeteiligung
Warum hier keine Beiträge stehen
Ein Beitrag in der privaten Krankenversicherung entsteht aus Eintrittsalter, Gesundheitsangaben, gewähltem Tarif und gewählter Selbstbeteiligung. Ein Beispielwert aus einer anderen Konstellation sagt über deinen Beitrag nichts aus – deshalb nennen wir hier keinen.
Was wir stattdessen tun: Wir schauen uns an, welche Leistungen dir wichtig sind, und rechnen dir daraus einen konkreten Beitrag aus. Wenn du magst, hältst du deine Wünsche vorher selbst fest – ohne Gespräch, in wenigen Minuten: PKV-Anfrage starten.
Was vor dem Abschluss geklärt sein sollte
Gesundheitsangaben werden vollständig und wahrheitsgemäß gemacht – Lücken fallen spätestens im Leistungsfall auf. Außerdem gehört die Frage dazu, wie du im Alter mit dem Beitrag umgehen willst und welche Rückkehrmöglichkeiten in die gesetzliche Versicherung realistisch bestehen.
Marius Schneider ist gebundener Versicherungsvertreter der INTER Versicherungsgruppe. Zeigen wir einen konkreten Tarif, ist es ein INTER-Tarif.
Der Arzttarif der INTER
Für Humanmediziner gibt es den Tarif JA Best. Alle Leistungsmerkmale stehen mit Fundstelle auf einer eigenen Seite.
Häufige Fragen
Ab wann kann ich mich als Ärztin oder Arzt privat versichern?
Angestellte können sich privat versichern, wenn ihr regelmäßiges Jahresarbeitsentgelt die Jahresarbeitsentgeltgrenze übersteigt; Selbstständige und Freiberufler sind versicherungsfrei. Ob das bei dir zutrifft, hängt von deinem konkreten Beschäftigungsverhältnis ab.
Warum steht hier kein Beitrag?
Der Beitrag entsteht aus Eintrittsalter, Gesundheitsangaben, Tarif und Selbstbeteiligung. Ein Beispielwert aus einer anderen Konstellation wäre für dich nicht aussagekräftig. Deinen Beitrag ermitteln wir mit deinen Angaben.
Vergleicht ihr alle Anbieter am Markt?
Nein. Marius Schneider ist gebundener Versicherungsvertreter der INTER Versicherungsgruppe und vermittelt deren Produkte. Zeigen wir einen konkreten Tarif, ist es ein INTER-Tarif.
Was passiert, wenn ich mich später niederlasse?
Mit der Niederlassung ändern sich Einkommen und Absicherungsbedarf. Der bestehende Krankenversicherungsschutz lässt sich in vielen Fällen anpassen; welche Optionen dein Vertrag vorsieht, steht in deinen Vertragsunterlagen und sehen wir uns gemeinsam an.
Persönlich beraten lassen
Wir schauen uns deine Situation gemeinsam an und sagen dir, was zu dir passt – unverbindlich und ohne Druck.
Deine Anfrage geht an Marius Schneider, gebundener Versicherungsvertreter der INTER Versicherungsgruppe. Erstinformation
Deine Ansprechpartner
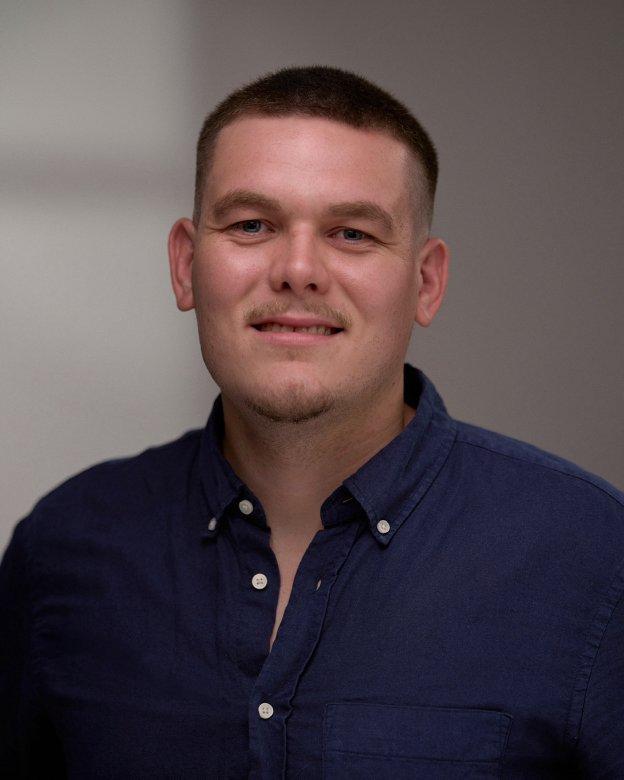
Ansprechpartner für INTER‑Versicherungen
Spezialisiert auf Beamte
Gebundener Versicherungsvertreter der INTER Versicherungsgruppe
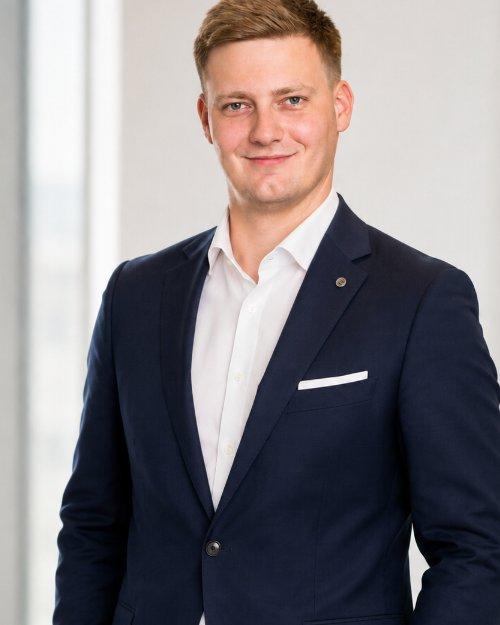
Versicherungsmakler
Spezialisiert auf Beamte
Versicherungsmakler, Kooperationspartner der AGENTUR FREY
Schreib uns direkt über WhatsApp
Persönlich & unkompliziert.